
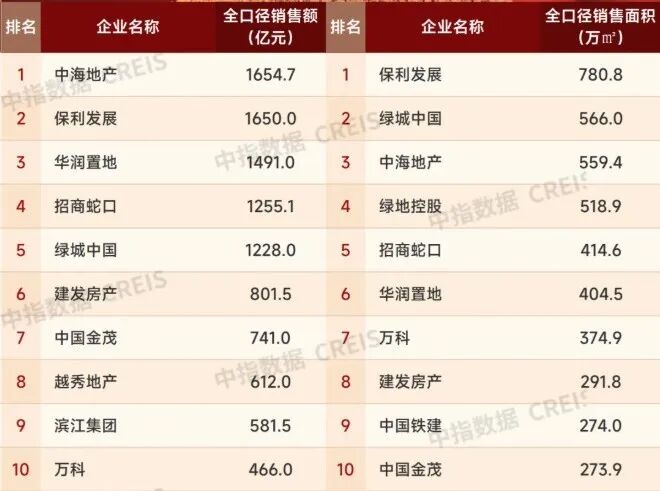
8月31日晚,中指研究院发布2026年1-8月房企销售业绩。百强房企全口径销售总额20175.9亿元,同比降幅较1-7月还扩大0.3个百分点,市场仍在调整。就在这条往下走的曲线上,头部座次动了配资公司杠杆方案,份额也更向极少数玩家集中。
前三依旧是央企:中海1654.7亿元、保利1650亿元、华润1491亿元。
顺序却和年初不一样,中海反超保利登顶。千亿房企全行业只剩5家,除了这三家,就剩招商蛇口1255亿元、绿城中国1228亿元。
中指研究院
座次怎么变的
前7个月保利还压着中海一头。8个月算总账,中海靠北上深的高价项目翻了盘。财新算过,中海前7个月销售面积比保利少近三成,金额却几乎追平,是单价把差距抹平了。
三家的画像其实很不一样。
持牌可查配资平台中海是出了名的利润王,内部有道硬红线,新增住宅项目静态净利润率不得低于8%,所以过去几年土拍里它一直克制。2026年上半年它还在审慎拿地,到8月才加码,单月全国宅地成交总价前十里独占4席,一把拍下两块薄利地块。
华润稳居第三,却是头部里最赚钱的,新增土地投资一二线占比高达99%,重深圳、上海,商业和住宅双线走,万象城这类资产撑着现金流。
保利规模最大、现金最厚,上半年权益拿地377亿元居行业榜首,但利润降了39%,靠规模和拿地强度撑着盘子。
一家靠单价、一家靠利润和核心城市、一家靠规模和现金,打法分得很开。
分化分的是什么

说分化,得说清分在哪。三家都没掉队,变的是两件事:头部内部的打法和座次,以及头部和全行业之间那道越来越深的沟。
先看头部内部。三家路径不同,但都正增长、都稳在top3。中海对一线城市依赖度最高,香港加北上广深贡献68.6%销售额,叠二线合计87%;华润一二线占比99%。它们能逆势增长,根子在城市布局压在核心城市,产品能去化。
再看头部和全行业。这道沟才是根本。千亿房企从过去十几家缩到5家,top3全是央企,第四第五是招商、绿城,还是央企国企。万科前8个月只剩约466亿元,排到第11,曾经的行业老大掉出前十。民企基本出清。
元股证券:ygzq.hk分化有两层。三巨头内部的座次微调,是水面上的浪花。头部央企和其余房企之间份额的急剧集中,是水下的暗流。作者说三巨头分化,抓的是第一层,但真正决定施工企业客户池的,是第二层。
施工企业看这张榜
三家是施工企业的安全基本盘,但节奏不同,跟哪家得心里有数。
保利拿地最猛、现金最厚,跟保利的活最多最稳。中海上半年审慎、8月才加码,跟中海是前松后紧,下半年项目会多起来。华润重一二线高质项目,单子质量高、利润空间好,但量不算最大。
身后的信号更该警惕。万科466亿元排第11,这是明确的掉队,跟万科的施工企业应收账款要高度警惕,该主张的进度款别拖。招商、绿城还是央企国企背景,比万科稳,但体量和top3已经拉开两百多亿,回款节奏和项目连续性得盯紧。绿城虽掉队,仍是混合所有制里相对稳的一家,和跟万科不是一回事。
整体拿地强度降到27%配资公司杠杆方案,房企投资仍谨慎,施工企业别指望新开工总量马上回来。活集中在核心城市、集中在三家央企手里,这个格局2026年更清楚了。中小施工企业尤其非核心城市的本地队伍,客户池在急剧收窄,要么挤进三家央企的分包链,要么守好手里的政府和国企项目,中间地带越来越薄。
素材来源参考:中指研究院、克而瑞、财新、中国房地产网、长江证券等 ]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
杠杆配资百科 8月12日,两百多位企业家走进妙可蓝多交流学习,了解妙可蓝多2026业绩“逆势增长”的背后密码。 蒯玉龙总
2026-08-14
排名前五配资公司 国家统计局:7月CPI同比上涨0.5% PPI同比上涨3.5% 2026暑期档票房破85亿!已连续30
2026-08-10
榆林煤制清洁燃料升级示范项目一期工程场地地震安全性评价浅层地震工作采购于2026年8月10日在陕西地震信息网发布采购公告
2026-08-16元股证券:ygzq.hk 配资官方门户 齐鲁网·闪电新闻8月8日讯 连日来的酷暑,让枣庄龙门观景区游人如织,这里山青水秀
2026-08-10
元股证券:ygzq.hk 2026年元旦假期,旅游市场迎来强劲开局。在“请3休8”拼假策略的带动下,居民出游意愿与消费力
2026-08-25